Asia Filing Notes

Korea (DART K-IFRS) · Taiwan (TWSE) · U.S. (SEC) Primary-Filing Research
KRX: 005930 / 000660 · DART K-IFRS LEAD DISPATCH · KOREA DART K-IFRS & IR BREAKDOWN

Samsung Electronics 3Q26 DART Audit: DS 72.4% OPM vs. SK Hynix 79.7% (7.3pp Gap)

Samsung 3Q26 consolidated revenue hit 195.25T KRW and OP 107.44T KRW. DS division posted 106.5T KRW OP on 147.1T KRW sales (72.4% OPM), setting a 75.7% standalone Memory OPM boundary vs. SK Hynix's 79.7%.

UNDERVALUED (Samsung Fwd P/E 5.0x · Hynix 4.2x) ▲ BULLISH (3.0x–3.3x Annualized 3Q OP)
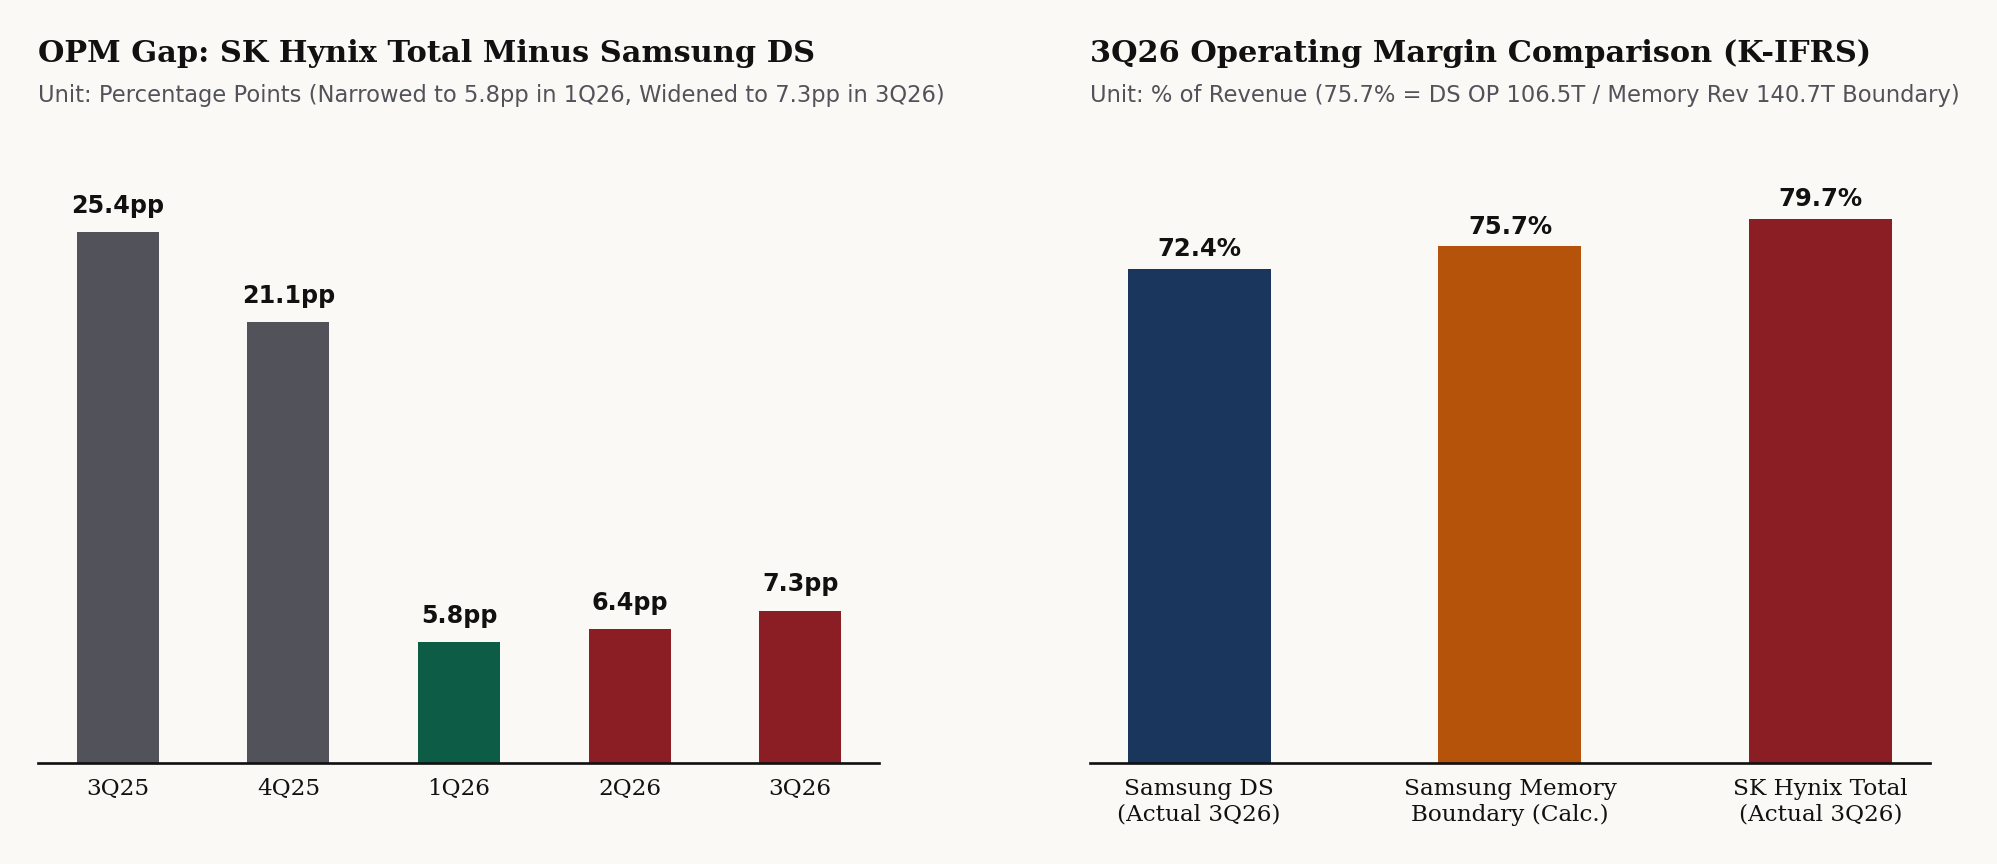
Samsung Electronics DS vs. SK Hynix 5-Quarter Operating Margin Gap & 3Q26 K-IFRS Comparison
FIG 1. Five-quarter operating margin gap between SK Hynix consolidated and Samsung Electronics DS division (narrowing from 25.4pp in 3Q25 to 5.8pp in 1Q26 before widening to 7.3pp in 3Q26) and the 75.7% mathematical boundary for Samsung Memory OPM. Source: DART K-IFRS filings & 3Q26 IR decks.
  • Why Scope Matters in Korean Filings: Samsung discloses standalone revenue for Memory (140.8T KRW in 3Q26) but reports operating profit only at the broader DS division level (106.5T KRW on 147.1T KRW revenue = 72.4% OPM), blending Memory with System LSI and Foundry.
  • Mathematical Boundary Check: Even if System LSI + Foundry (6.3T KRW combined revenue) earned zero operating profit, Samsung Memory's standalone 3Q26 OPM is mathematically bounded at 75.7% (Calc.)—still below SK Hynix's 79.7% unless non-Memory DS booked an operating loss exceeding ~5.6T KRW.
  • Next Filing Checkpoints: November mid-month DART Q3 statutory report (Segment Footnote) and 4Q26 HBM4 mass-production shipment mix.
Published 2026-11-01 (As of 2026.10.30) · 5 min read · 13 Primary DART/IR Citations Read Complete DART Audit →
KOSPI: 003160·003670·047050·028670·126560·100840·006280 | KOSDAQ: 035890 Korea Live DART Disclosure & Valuation Audit

Nov 2 Korea Live DART Audit: DI Corp (27.3% OPM, 5.0x OP), POSCO Group Split & Hyundai Futurenet (-2.24% Share Cancel)

Same-day valuation audit of 15 Nov 2, 2026 DART filings: DI Corp (3Q26 OP +493.1% YoY, 27.26% OPM, 4.97x annualized OP), Pan Ocean (3.91x OP, 0.49x PBR), POSCO International (5.59x OP, 9.58x Fwd PER), Hyundai Futurenet (-2.24% share cancel, 0.48x PBR), and SNT Energy (17.51% OPM vs. -28.57B KRW FX loss; 6.66x OP) screen Undervalued against POSCO Future M (45.6x OP) and POSCO DX (43.8x OP).

UNDERVALUED (DI Corp 5.0x · POSCO Intl 5.6x) vs RICH (Future M 45.6x) ▲ BULLISH DI·POSCO Intl·Futurenet / ▶ SELECTIVE Future M
Published 2026-11-02 (As of 2026.11.02) · 6 min read Read Filing Audit →
KOSPI: 298040·353200·009150 | KOSDAQ: 064760·232680·396470·348350 KOSPI & KOSDAQ Filing Cross-Check

Korea AI Second-Derivative Audit (Oct 29–30 DART): KOSPI Transformers & Substrates vs. KOSDAQ Fab Specialists

Auditing 7 Oct 29-30 DART filings across KOSPI (Hyosung Heavy 298040.KS 13.99% OPM, Daeduck 353200.KS +259.4% YoY OP, Samsung Electro-Mechanics $658M MLCC contract) and KOSDAQ (TCK 064760.KQ 27.45% OPM, Raon Robotics +596.1% QoQ OP, Wort & Withtech Samsung fab orders).

UNDERVALUED PICK (Daeduck · TCK · Raon) ▲ BULLISH (3Q OP Leverage -> Re-Rating)
Published 2026-11-01 (As of 2026.10.31) · 5 min read Read Filing Audit →
KOSDAQ: 054950·126600 | KOSPI: 000270·012330·008930 Korea Corporate Governance & Value-Up

Korea Value-Up Filing Audit: KOSDAQ Share Cancellations (JVM -3.20%, BGF Eco -6.00%) vs. KOSPI Wage Disposals (Kia, Mobis)

On Oct 30, 2026, KOSDAQ's JVM (-3.20% of shares, 15.90B KRW) and BGF Eco Materials (-6.00% of shares, 14.49B KRW) filed permanent Commercial Act Art. 343(1) share cancellations, while KOSPI's Kia (190.01B KRW) and Hyundai Mobis (33.94B KRW) re-issued treasury shares for employee wages.

UNDERVALUED (SNT · PanOcean · JVM · BGF · Seohee) ▲ BULLISH (+32%~+91% Re-Rating Band)
Published 2026-11-01 (As of 2026.10.31) · 4 min read Read Filing Audit →
KOSPI: 000270·307950·204320 | KOSDAQ: 067160·236200·099320·174900 KOSPI & KOSDAQ Earnings & Footnote Audit

KOSPI Auto Stack vs. KOSDAQ Tech (3Q26 DART): Why Headline Operating Profit Misses Pre-Tax Swings

Auditing 7 Oct 29-30 DART 4-line earnings tables across KOSPI Auto (Kia 5.75% OPM, AutoEver 5.63% OPM, HL Mando -92.74B KRW non-op swing to -41.20B EBT) and KOSDAQ Tech (Suprema -23.52B non-op swing, SOOP 13.74% OPM, Satrec +502.7% QoQ OP, AbClon Yuhan R&D closeout).

UNDERVALUED (Suprema 7.1x P/E) vs OVERVALUED (Autoever 45x) ▲ BULLISH Suprema·Satrec / ▼ CAUTIOUS HL Mando
Published 2026-11-01 (As of 2026.10.31) · 5 min read Read Filing Audit →
KRX: 000660 · DART K-IFRS & IR Semiconductors & HBM

SK Hynix 3Q26 Audit: 104.62T KRW Revenue, 80% OPM, HBM4 Crossover & ~100T KRW Shareholder Return Plan

SK Hynix 3Q26 revenue hit 104.6155T KRW (+32% QoQ, +328% YoY) and OP 83.3338T KRW (80% OPM), while net profit dropped 58% QoQ to 39.7756T KRW. Net cash reached 98.7T KRW alongside a ~100T KRW FY26 return target.

DEEP UNDERVALUED (Fwd P/E 4.17x · EV/Ann.OP 2.95x) ▲ BULLISH (98.7T Net Cash + 22.4T Return)
Published 2026-10-29 (As of 2026.10.28) · 4 min read Read Filing Audit →
TWSE: 2330 / NYSE: TSM · 3Q26 Semiconductors & HBM

TSMC 3Q26 Audit: 2026 Growth Guided to ~44%, 66.4% GPM During N2 Ramp & $60B–$64B CapEx Discipline

TSMC 3Q26 revenue hit US$46.72B (+16.2% QoQ, +41.2% YoY) with 66.4% GPM and 58.7% OPM as 2nm reached 8% of wafer revenue. 4Q26 guides US$53.3B midpoint (+14% QoQ) and 66.0% GPM while keeping FY26 CapEx at US$60B-$64B.

UNDERVALUED (P/E 26.97x · PEG ~0.61x) ▲ BULLISH (+44% FY26 Growth · 67% 4Q GM Guide)
Published 2026-10-29 (As of 2026.10.28) · 3 min read Read Filing Audit →
DART 1H26 · TWSE 2330 · SEC 10-Q Korea & Asia Semiconductors

3Q26 CapEx Cycle 4-Signal Audit: D&A, CIP, Contract Liabilities & SK Hynix's -32.6T KRW Non-Op Swing

Auditing 4 cycle indicators across TSMC, SK Hynix, and Tesla: only Tesla triggered D&A > Revenue growth (+14.4% vs -0.7% QoQ), while SK Hynix's 3Q IR deck breaks down its -32.6T KRW non-operating swing (11.63T FX loss + 22.92T investment valuation loss).

UNDERVALUED Upstream vs OVERVALUED Tesla (370x P/E) ▲ BULLISH Hynix·TSMC / ▼ CAUTIOUS Tesla
Published 2026-11-01 (As of 2026.10.30) · 5 min read Read Filing Audit →
KRX 000660 · TWSE 2330 · NASDAQ TSLA Semiconductors & HBM

3Q26 AI Supply-Chain Cross-Check: Upstream Margins (80.0% SK Hynix, 58.7% TSMC) vs. Downstream Compute Buildout

Side-by-side 3Q26 cross-check of SK Hynix (80.0% OPM, 98.7T KRW net cash), TSMC (58.7% OPM, 68% HPC, $60B-$64B CapEx), and Tesla (2.6% OPM, +69.4% R&D, $13.01B 9M CapEx).

UNDERVALUED Bottlenecks (Hynix 4.2x · TSMC 27x) ▲ OVERWEIGHT Upstream Rent Capture
Published 2026-10-30 (As of 2026.10.29) · 3 min read Read Filing Audit →
KRX 000660 · TWSE 2330 · US 4-Peer Cash Flow Semiconductors & HBM

Capital-Cycle Audit (3Q26): Tesla, TSMC & SK Hynix Are Funding AI CapEx From OCF & Cash Buffers, Not Debt

In capital-cycle theory, systemic risk emerges when CapEx outruns OCF and is bridged with debt. In 3Q26, Tesla (+$1.531B FCF, $45.45B cash + $30B credit line), TSMC (NT$476.56B FCF), and SK Hynix (98.7T KRW net cash) self-funded CapEx.

UNDERVALUED Self-Funded Compounders (Hynix · TSMC) ▲ BULLISH (OCF Self-Funds CapEx + Net Cash Surge)
Published 2026-11-01 (As of 2026.10.29) · 3 min read Read Filing Audit →
FREE EMAIL DISPATCH · SUBSTACK & DIRECT INBOX ALERTS

Get Primary Korean DART (K-IFRS) & Asia Semiconductor Filing Notes Before Secondary Wires

Receive direct email alerts whenever a new Korean FSS DART preliminary earnings note, treasury-share burn check, or U.S. SEC CapEx cross-check is published. 100% free, one-way analytical record.

Zero spam · 1-click opt-out

II. U.S. Downstream Hyperscaler Demand & Macro Cross-Check (SEC EDGAR / Fed)

U.S. SEC & MACRO CROSS-CHECKS · 5 PRIMARY-FILING NOTES

Downstream U.S. hyperscaler capital expenditure ($201.9B in 3Q26 across Alphabet, Microsoft, Meta, and Amazon), finance-lease commitments, SEC Form 10-Q footnote audits, and Federal Reserve rate path checks that govern end-demand for Korean and Taiwanese semiconductor capacity.

NASDAQ: GOOGL · MSFT · META · AMZN (10-Q/8-K) Big Tech & AI CapEx

Big Tech 3Q26 CapEx Scorecard: 4-Firm CapEx ($201.9B, +107.6% YoY) Topped OCF (115.1% CapEx/OCF)

Across Microsoft, Alphabet, Meta, and Amazon, combined 3Q26 gross cash PP&E CapEx rose +107.6% YoY to ~$201.9B vs +10.4% OCF growth—lifting combined CapEx/OCF from 61.2% to 115.1%. Only Microsoft stayed below 100%.

UNDERVALUED (GOOGL 14.4x P/E · AMZN 19.0x P/E) ▲ BULLISH GOOGL·AMZN·MSFT / ▶ NEUTRAL META
Published 2026-10-31 (As of 2026.10.30) · 5 min read Read Filing Audit →
NASDAQ: AAPL · SEC Form 10-Q / 8-K Big Tech & AI CapEx

Apple Pre-FY26 Q4 Baseline Audit: 2.24% CapEx/Revenue vs. Hyperscalers' 27.02%–49.53%

In the aligned Apr-Jun 2026 quarter, Apple spent 2.24% of revenue on cash CapEx ($2.455B / $109.417B) while the 4 cloud hyperscalers spent 27.02%-49.53% (and 38.26%-52.54% in Jul-Sep). Here is the $3.534B-$3.599B FY26 Q4 CapEx baseline.

OVERVALUED PREMIUM (P/E 39.66x · P/B 46.8x) ▶ NEUTRAL / RANGE-BOUND (Capital-Light Haven, Rich P/E)
Published 2026-11-01 (As of 2026.10.30) · 3 min read Read Filing Audit →
NASDAQ: TSLA · Form 10-Q Note 11 Accounting & Footnotes

Tesla 3Q26 Form 10-Q Audit: Stripping Note 11 Tariff Refunds (~16.8% Auto, ~23.8% Energy) & +69.4% R&D Surge

Reversing Form 10-Q Note 11 IEEPA tariff refunds drops Tesla's 3Q26 ex-credit Auto GPM from 18.1% to ~16.8% and Energy GPM from 33.1% to ~23.8%, while R&D jumped +69.4% YoY to $2.761B and 9M CapEx hit $13.01B.

OVERVALUED (P/E 370.14x · P/B 18.18x) ▼ CAUTIOUS (Core Auto GM 16.8% Ex-Tariff Refund)
Published 2026-10-29 (As of 2026.10.28) · 4 min read Read Filing Audit →
SEC Form 10-Q / 8-K Footnote Methodology Accounting & Footnotes

3Q26 Filing Footnote Audit: Stripping Tariff Refunds, SBC, Buyback Tranches & N2 Ramp Dilution

A 4-point accounting audit across 3Q26 filings: (1) Tesla Note 11 IEEPA tariff refunds (~16.8% Auto, ~23.8% Energy GPM), (2) Tesla $1.165B SBC bridge from $718M OP to $6.263B OCF, (3) SK Hynix 20T buyback split, and (4) TSMC N2/overseas fab dilution.

UNDERVALUED High-Quality Cash OP vs OVERVALUED One-Offs ▲ BULLISH TSMC·Hynix / ▼ CAUTIOUS Tesla
Published 2026-10-31 (As of 2026.10.29) · 4 min read Read Filing Audit →
Federal Reserve FOMC & U.S. Treasury Macro & FOMC

October 2026 FOMC Audit: 3.75%–4.00% Hold (10–2 Vote), Two 25bp Hike Dissents & 4.1% SEP Median

The Oct 28, 2026 FOMC held Fed Funds at 3.75%-4.00% on a 10-2 vote, with Cook and Hammack dissenting for a +25bp hike. Growth wording stepped up from 'solid' to 'strong', Q3 GDP printed 3.4%, and Sept minutes flagged heavy hyperscaler AI bond issuance.

FAVOR Low-P/E Net-Cash vs AVOID High-Duration P/E ▲ BULLISH Cash Compounders / ▼ CAUTIOUS High-P/E
Published 2026-11-01 (As of 2026.10.30) · 5 min read Read Filing Audit →